Les informations présentées dans cet article ont une vocation purement informative et générale. Elles ne constituent en aucun cas un conseil financier personnalisé adapté à votre situation. Avant tout engagement contractuel en matière de leasing automobile, nous vous recommandons de consulter un conseiller financier et de vérifier les conditions tarifaires actualisées directement auprès des loueurs et établissements de crédit.
Vos 3 repères avant de simuler un leasing
- Une simulation en ligne gratuite vous permet de projeter vos mensualités en LOA ou LLD sans engagement, sur la base de 3 paramètres clés : prix du véhicule, durée du contrat (24-60 mois) et kilométrage annuel prévu.
- Le montant affiché en première approche ne reflète souvent que le loyer de base : vérifiez systématiquement l’intégration des frais annexes (dossier, assurance, entretien, restitution) pour obtenir le coût mensuel réel, qui peut être majoré de 30 à 40%.
- L’erreur la plus fréquente consiste à sous-estimer son kilométrage annuel : les retours d’expérience des associations de consommateurs révèlent qu’une part significative des contrats connaît un dépassement, entraînant des pénalités de 0,10 à 0,25 €/km (soit 500 à 1 250 € de surcoût imprévu sur 5 000 km excédentaires).
Comment fonctionne une simulation de leasing automobile ?
Une simulation de leasing automobile est un outil de projection financière qui calcule vos mensualités prévisionnelles selon trois variables principales : le véhicule choisi (prix catalogue), la durée d’engagement (généralement entre 24 et 60 mois), et votre kilométrage annuel estimé. Contrairement à un devis définitif émis par un loueur, la simulation ne vous lie contractuellement à rien. Il s’agit d’une estimation gratuite, reproductible à l’infini, qui vous permet de comparer plusieurs scénarios sans pression commerciale.
Il y a dix ans encore, obtenir une estimation de mensualités imposait un déplacement en concession, où le commercial formulait un devis papier souvent incomplet, masquant certains frais annexes. Aujourd’hui, les plateformes spécialisées renversent ce rapport de force : vous saisissez vos critères en quelques champs, le système interroge les bases tarifaires des loueurs en temps réel, et vous obtenez une fourchette de mensualités détaillée, sans fournir de coordonnées ni subir de relance.
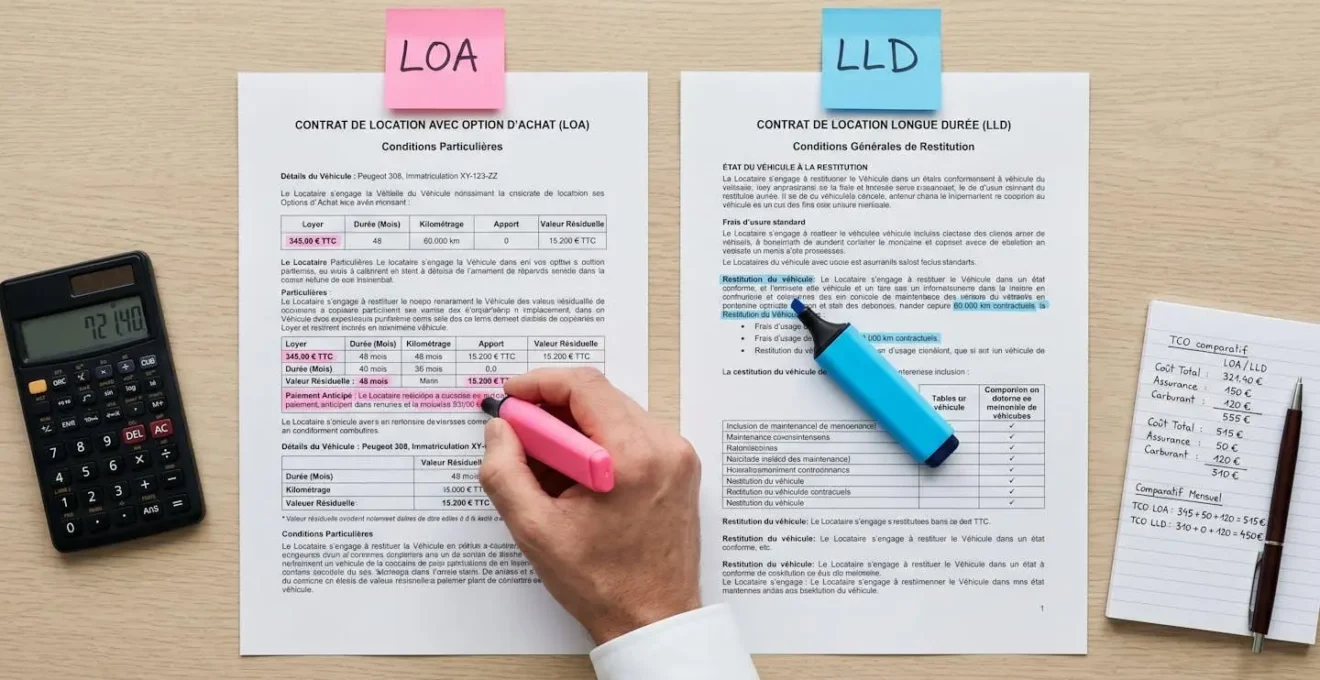
La Location avec Option d’Achat (LOA), définie par le Code de la consommation, offre la possibilité d’acquérir le véhicule en fin de contrat moyennant le versement de la valeur résiduelle fixée à la signature. La Location Longue Durée (LLD), quant à elle, implique la restitution obligatoire du véhicule au terme prévu. Les simulateurs modernes affichent généralement les deux formules en parallèle pour un même véhicule.
Quels paramètres conditionnent réellement vos mensualités
La mensualité affichée par un simulateur n’est que la partie visible d’un calcul complexe. Trois grandes familles de paramètres déterminent votre coût final : la dépréciation du véhicule (prix d’achat moins valeur résiduelle), les conditions contractuelles (durée, kilométrage), et les frais de service. Modifier un seul de ces leviers peut faire varier le coût total de 20% à 40%.
Pour simuler le coût d’une voiture en location longue durée sur un catalogue étendu dépassant 50 000 véhicules, des plateformes spécialisées comme Vivacar proposent aujourd’hui un accès instantané en LOA, LLD ou crédit auprès de plus de 1300 concessions partenaires. L’étendue du choix permet de tester différentes gammes et de mesurer l’impact du prix catalogue sur la mensualité : passer d’un véhicule de 25 000 € à un modèle de 35 000 € peut alourdir le loyer mensuel de 80 à 120 € sur 48 mois, selon les standards de l’industrie observés par la Fédération Française de la Location de Véhicules.
Prix du véhicule et valeur résiduelle anticipée
Le loyer mensuel se calcule principalement sur la différence entre le prix d’achat du véhicule et sa valeur résiduelle anticipée en fin de contrat. Cette valeur résiduelle, fixée contractuellement dès l’origine par le loueur, représente l’estimation de ce que vaudra le véhicule après X années et Y kilomètres parcourus.
Exemple concret : un SUV compact affiché à 30 000 € avec une valeur résiduelle fixée à 40% (soit 12 000 €) sur 4 ans et 60 000 km. Vous financez donc 18 000 € de dépréciation, auxquels s’ajoutent les intérêts du crédit et les frais de gestion. Si la valeur résiduelle est estimée à 50% au lieu de 40%, vous ne financez plus que 15 000 € de dépréciation : le loyer mensuel diminue mécaniquement de 15 à 20%. Cette valeur résiduelle varie selon le modèle, la durée et le kilométrage prévu.
Durée du contrat et forfait kilométrique annuel
La durée d’engagement standard s’échelonne entre 24 et 60 mois. Allonger la durée diminue la mensualité (la dépréciation se répartit sur davantage de loyers), mais accroît le coût total des intérêts financiers. À l’inverse, un contrat court (24-36 mois) maintient des mensualités élevées mais limite l’exposition aux pannes.
Le forfait kilométrique annuel constitue l’erreur la plus fréquemment constatée par les associations de consommateurs. Sous-estimer vos besoins réels génère des pénalités facturées en fin de contrat, généralement comprises entre 0,10 € et 0,25 € par kilomètre excédentaire selon les barèmes standards du secteur. Sur 5 000 km de dépassement, cela représente entre 500 € et 1 250 € de surcoût imprévu. À l’inverse, surestimer le forfait entraîne un surpaiement mensuel : chaque tranche de 3 000 km supplémentaires ajoute environ 15 à 25 € au loyer.
| Forfait annuel | Mensualité estimée (LLD 48 mois) | Coût total sur 4 ans | Pénalités si dépassement +5000 km |
|---|---|---|---|
| 12 000 km/an | 285 €/mois | 13 680 € | +750 € |
| 15 000 km/an | 305 €/mois | 14 640 € | +750 € |
| 18 000 km/an | 330 €/mois | 15 840 € | +750 € |
Montants indicatifs pour un véhicule de gamme moyenne (SUV compact, prix catalogue 28 000 €, valeur résiduelle 40% sur 48 mois). Les mensualités varient selon le loueur et les promotions en cours. Pénalité calculée à 0,15 €/km (moyenne marché).
La méthode la plus fiable pour estimer votre kilométrage annuel consiste à calculer la moyenne des 3 dernières années (relevés de contrôle technique ou carnets d’entretien) et d’y ajouter une marge de sécurité de 10%.
Frais annexes et services inclus (ou non)
Les simulations basiques affichent souvent uniquement le loyer mensuel, omettant les frais périphériques qui alourdissent significativement la facture réelle. Quatre postes de coûts méritent une vérification systématique :
- Frais de dossier et de mise à disposition : entre 150 € et 300 € selon les tarifs moyens constatés par l’Observatoire de la mobilité
- Assurance tous risques si non incluse : de 30 € à 60 € par mois selon le profil conducteur
- Entretien et maintenance si non couverts : comptez 60 € à 100 € mensuels pour un entretien complet
- Frais de restitution en LLD : généralement entre 100 € et 200 €
Cas concret : une simulation affiche 300 € par mois en LLD sur 48 mois. Si l’assurance (45 €/mois), l’entretien (75 €/mois) et les frais de dossier (répartis sur la durée, soit 5 €/mois) ne sont pas intégrés, le coût mensuel réel atteint 425 €/mois, soit une majoration de 42%. Vérifiez donc ligne par ligne le détail du devis, et exigez un récapitulatif exhaustif mentionnant explicitement chaque poste.
Identifier un simulateur en ligne fiable et transparent
Face à la multiplication des plateformes de simulation, comment distinguer les outils réellement transparents des vitrines commerciales opaques ? Cinq critères universels permettent d’évaluer la fiabilité d’un simulateur, quelle que soit la marque ou l’année de consultation :
- Exhaustivité de l’affichage des frais : Un simulateur de qualité détaille systématiquement le loyer de base, les frais de dossier, l’assurance (incluse ou en option), l’entretien, et mentionne explicitement si certains coûts restent à la charge du locataire. Les outils basiques n’affichent qu’une mensualité globale sans ventilation.
- Mise à jour en temps réel des offres : Les meilleurs simulateurs interrogent directement les bases tarifaires des loueurs partenaires et intègrent les promotions constructeur en cours.
- Absence de barrière commerciale : Certaines plateformes exigent vos coordonnées (nom, téléphone, email) avant d’afficher la moindre mensualité. Les simulateurs transparents affichent les résultats immédiatement, sans formulaire de contact préalable.
- Comparaison simultanée LOA et LLD : Possibilité de comparer les deux formules pour un même véhicule, avec calcul du coût total de détention sur la durée.
- Ergonomie et clarté : Curseurs intuitifs pour la durée et le kilométrage, filtres par marque/modèle/motorisation, affichage du TAEG appliqué.
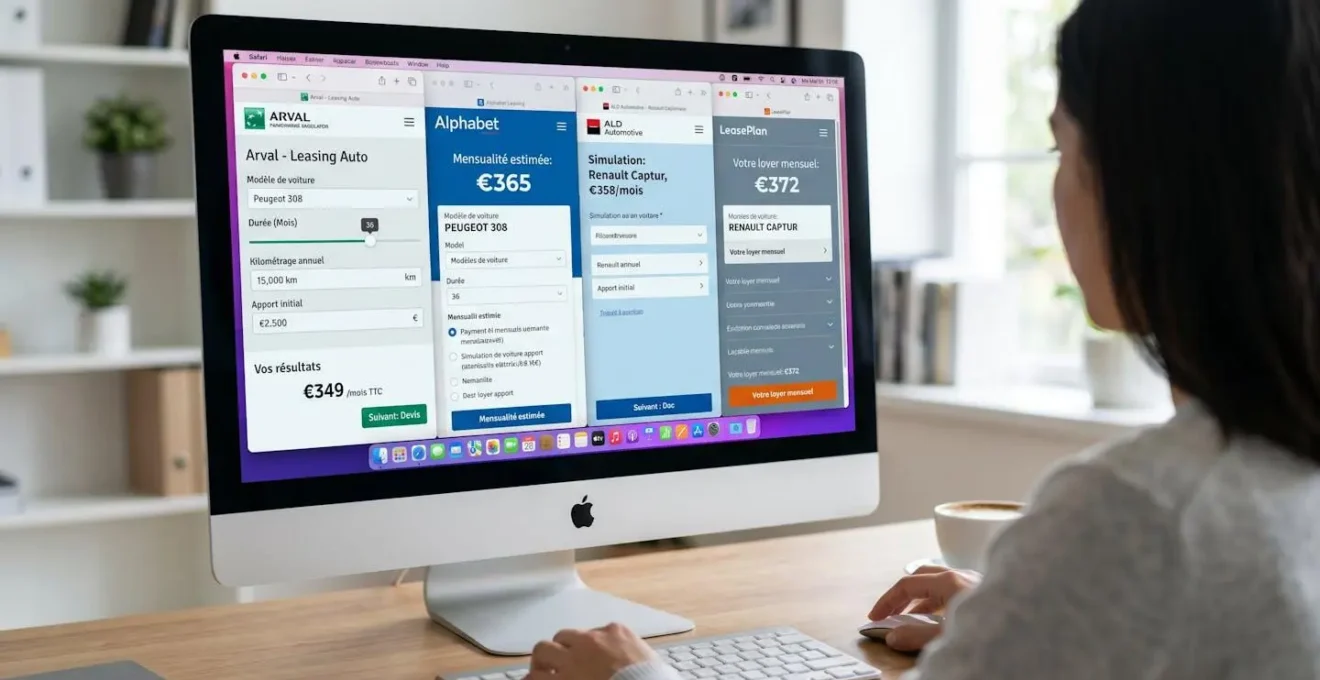
Les plateformes modernes illustrent cette exigence de transparence : catalogue étendu de près de 30 000 véhicules, simulations instantanées en LOA, LLD ou crédit, affichage détaillé des conditions contractuelles sans inscription préalable, et accès à un réseau de plus de 1300 concessions pour finaliser le dossier. Cette approche renverse le modèle opaque d’il y a dix ans, où l’automobiliste devait multiplier les visites en concession pour obtenir trois devis comparables. Aujourd’hui, la transparence devient la norme, et tout simulateur qui masque des informations critiques (TAEG, frais annexes, pénalités kilométriques) doit être écarté d’emblée.
Décrypter et comparer les devis obtenus
Obtenir plusieurs simulations constitue la première étape. La seconde, souvent négligée, consiste à décrypter méthodiquement chaque devis pour en extraire le coût total réel et identifier les clauses contractuelles à risque. La mensualité seule ne suffit jamais : deux offres affichant 320 €/mois peuvent masquer des écarts de 3 000 € à 5 000 € sur la durée totale, selon les frais annexes, la valeur résiduelle en LOA, ou les pénalités de dépassement kilométrique.
LOA ou LLD : quelle formule selon votre usage
La décision entre LOA et LLD se simplifie radicalement en posant deux questions binaires. Première question : envisagez-vous de conserver le véhicule au-delà de 5 ans ? Si oui, la LOA devient la formule privilégiée, car elle vous permet d’acquérir définitivement le véhicule en fin de contrat en réglant la valeur résiduelle prédéfinie, généralement inférieure au prix de marché. Si non, la LLD s’impose : formule locative pure sans engagement de rachat, elle intègre souvent l’entretien et les services annexes, et offre la flexibilité de changer de véhicule tous les 3 à 4 ans sans souci de revente.
- Si vous envisagez de conserver le véhicule au-delà de 5 ans ET que votre kilométrage annuel dépasse 20 000 km :
LOA adaptée. Acquisition finale avantageuse (valeur résiduelle inférieure au prix marché après usage intensif). Patrimoine constitué. Pas de pénalités kilométriques en fin de contrat si rachat.
- Si vous envisagez de conserver le véhicule au-delà de 5 ans ET que votre kilométrage annuel reste inférieur à 20 000 km :
LOA fortement recommandée. Horizon long + usage modéré = conditions idéales pour valoriser l’option d’achat. Coût total (loyers + valeur résiduelle) inférieur au prix neuf. Véhicule amorti devient votre propriété.
- Si vous ne souhaitez PAS conserver le véhicule au-delà de 5 ans ET que vous privilégiez une formule tout inclus (entretien, assurance, assistance) :
LLD recommandée. Formule locative pure intégrant souvent entretien et services. Budget mensuel maîtrisé, aucun souci de revente. Flexibilité pour changer de véhicule tous les 3-4 ans.
- Si votre horizon est court (moins de 5 ans) et que vous ne recherchez pas spécifiquement une formule tout inclus :
LLD ou LOA selon l’offre du moment. Horizon court : les deux formules se valent financièrement. Comparez les offres promotionnelles et le niveau de services inclus. Critère décisif : souhait ou non de devenir propriétaire à terme.
Cette approche binaire évite les longs tableaux comparatifs théoriques et focalise sur les deux critères vraiment discriminants : l’horizon de détention et l’intensité d’usage. Pour approfondir cette comparaison et arbitrer selon votre profil d’usage détaillé, consultez le guide complet pour choisir entre LLD et LOA.
Calculer le coût total réel sur la durée (TCO)
Le Total Cost of Ownership (TCO) agrège l’ensemble des dépenses supportées sur la durée du contrat, bien au-delà de la simple mensualité affichée. La formule exacte : loyers mensuels cumulés + frais de dossier et de mise à disposition + assurance cumulée (si non incluse) + entretien cumulé (si non inclus) + frais de restitution (en LLD) OU − valeur de rachat versée (en LOA si acquisition finale).
Exemple chiffré pour un contrat LLD de 48 mois : loyer mensuel de 350 € × 48 mois = 16 800 €, auxquels s’ajoutent les frais de dossier initiaux (200 €), l’assurance tous risques (45 €/mois × 48 = 2 160 €), et les frais de restitution (150 €). TCO total = 16 800 + 200 + 2 160 + 150 = 19 310 €. Si l’entretien n’était pas inclus, il faudrait ajouter environ 80 €/mois supplémentaires, soit 3 840 € sur 4 ans, portant le TCO à 23 150 €, conformément aux recommandations de l’Institut National de la Consommation (INC).
Les clauses contractuelles à vérifier avant de signer
Cinq clauses contractuelles méritent une attention particulière avant la signature définitive :
- Pénalités de dépassement kilométrique : Montant unitaire (généralement entre 0,10 € et 0,25 € par kilomètre excédentaire) pouvant transformer un léger dépassement en surcoût majeur. Vérifiez si le contrat autorise un ajustement du forfait en cours de route.
- Définition de l’usure normale versus anormale : Certains loueurs appliquent des grilles d’évaluation subjectives lors de la restitution. Exigez une grille précise et photographiez l’état du véhicule à la prise en charge comme à la restitution.
- Frais de résiliation anticipée : Souvent équivalents à 10% à 20% des loyers restants dus. Si vous anticipez un changement de situation, privilégiez les contrats autorisant le transfert à un tiers ou prévoyant des conditions de sortie anticipée raisonnables.
- Conditions de rachat anticipé en LOA : La valeur résiduelle est-elle actualisée selon l’ancienneté du contrat, ou reste-t-elle fixe quelle que soit la date de levée d’option ?
- Obligation d’assurance et d’entretien : Vérifiez si vous devez souscrire auprès du loueur, ou si vous gardez la liberté de choisir vos propres prestataires. Cette flexibilité peut générer des économies substantielles.
Trois leviers pour affiner votre simulation avant engagement
Avant de transformer une simulation en signature, trois tactiques permettent d’optimiser votre engagement financier. Premier levier : multiplier les simulations en faisant varier systématiquement durée et kilométrage. Testez au minimum trois durées (36, 48 et 60 mois) et trois forfaits kilométriques (12 000, 15 000 et 18 000 km annuels) pour identifier le point d’équilibre entre mensualité supportable et coût total maîtrisé.
Deuxième levier : comparer au minimum deux à trois plateformes ou loueurs différents pour un même véhicule. La multiplication des comparaisons peut révéler des écarts tarifaires substantiels, parfois de 12% à 18% selon les promotions constructeur en cours ou les marges appliquées.
Troisième levier : guetter les promotions constructeur et anticiper les dispositifs publics comme le leasing social. Le dispositif de leasing social, recensé par l’ADEME, rend accessibles une trentaine de modèles électriques avec des mensualités pouvant débuter sous 100 €/mois, sous conditions de revenus. Avant de finaliser votre engagement en leasing, il peut être pertinent d’élargir votre réflexion et de comparer globalement location ou achat de voiture selon votre horizon de détention et votre capacité d’épargne initiale.
La simulation reste une étape préparatoire, jamais un engagement définitif. Elle vous arme pour négocier ensuite avec le concessionnaire ou le loueur, en disposant d’une vision claire des paramètres qui influencent réellement votre coût mensuel et total. Cette transparence nouvelle, rendue possible par les outils digitaux modernes, rééquilibre le rapport de force et vous place en position de décideur informé.
Une simulation de leasing en ligne m’engage-t-elle contractuellement ?
Non, une simulation est un outil de projection gratuit et sans engagement. Elle vous permet d’estimer vos mensualités selon différents paramètres (véhicule, durée, kilométrage) sans fournir de signature électronique ni d’engagement contractuel. Seule la signature d’un contrat de leasing définitif vous lie au loueur. Vous pouvez réaliser autant de simulations que nécessaire pour affiner votre choix.
Pourquoi la mensualité affichée par le simulateur diffère-t-elle du devis final du loueur ?
Une simulation fournit une estimation indicative basée sur les paramètres standards. Le devis définitif du loueur peut différer selon votre dossier : scoring de crédit, montant d’apport, garanties demandées, promotions constructeur en cours, et surtout l’intégration ou non des frais annexes (dossier, assurance, entretien, restitution). Un simulateur basique n’affiche souvent que le loyer de base, alors que le coût mensuel réel peut être majoré de 30 à 40% une fois tous les frais comptabilisés.
Puis-je modifier mon forfait kilométrique en cours de contrat de leasing ?
Oui, la plupart des contrats de leasing (LOA et LLD) permettent un ajustement du forfait kilométrique en cours de contrat, généralement moyennant une révision de la mensualité. Il est cependant plus avantageux de bien calibrer dès le départ : sous-estimer le kilométrage génère des pénalités en fin de contrat (0,10 à 0,25 €/km excédentaire), tandis que le surestimer entraîne un surpaiement inutile sur des kilomètres non parcourus. Contactez votre loueur dès que vous anticipez un dépassement significatif (supérieur à 2 000 km par an).
Quels sont les frais cachés que les simulateurs n’affichent pas toujours ?
Les frais souvent omis dans les simulations basiques incluent : les frais de dossier et de mise à disposition du véhicule (150 à 300 €), l’assurance tous risques obligatoire si non incluse dans le contrat (30 à 60 €/mois), les coûts d’entretien et de maintenance si non couverts par un pack (60 à 100 €/mois), et les frais de restitution en fin de contrat LLD (100 à 200 €). Vérifiez systématiquement dans le détail du devis si ces postes sont intégrés ou non, et demandez un récapitulatif exhaustif du coût mensuel réel tout compris.
Le leasing social est-il accessible via les simulateurs en ligne ?
Oui, les plateformes de leasing modernes comme Vivacar intègrent progressivement le dispositif de leasing social dans leurs simulateurs. Ce programme gouvernemental propose 30 modèles de véhicules électriques éligibles avec des mensualités démarrant à 94 €/mois, sous conditions de revenus (plafonds fixés selon quotient familial). Lors de votre simulation, vérifiez si le véhicule choisi figure dans la liste des modèles éligibles et si votre situation correspond aux critères d’attribution. Le simulateur doit indiquer clairement l’éligibilité et le montant de l’aide déduite.